|
很多人最近都在讨论一件事: 美国是不是正在减少对中国供应链的依赖? 如果只看关税、产业转移和“供应链外迁”的新闻,很容易得出一个结论: 美国正在把订单从中国转向东南亚。 但最新的进口数据,呈现出来的情况其实没有这么简单。 美国还在大量买中国货。 变化的是,美国正在同时从更多地方买货。 这意味着,真正发生变化的,可能不是“中国货消失了”, 而是美国企业正在重新安排自己的供应链。
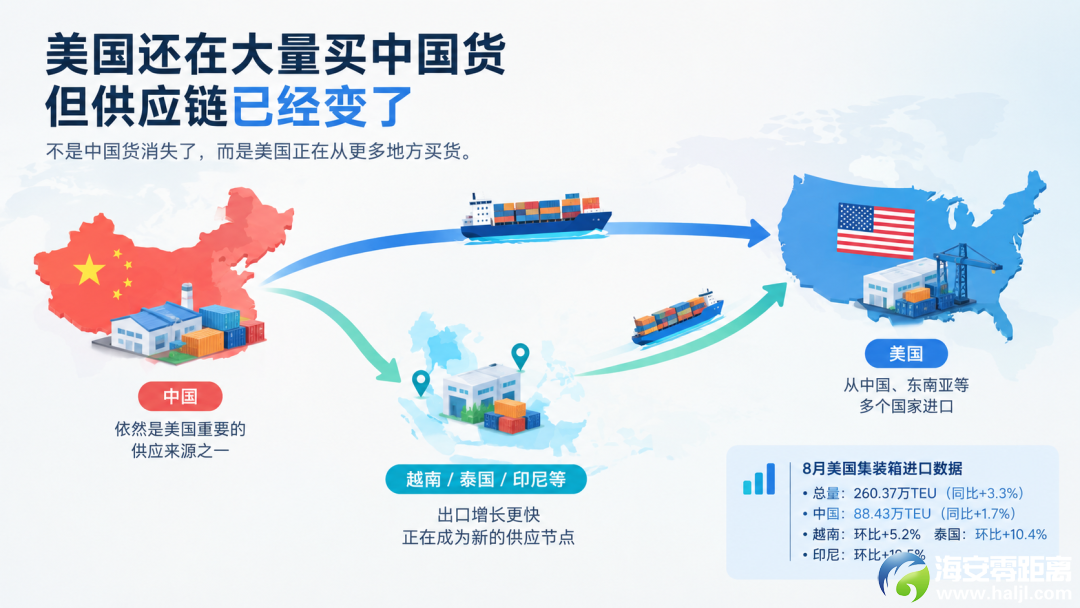
美国并没有停止买中国货2026年8月,美国集装箱进口量达到 260.37万TEU,同比增长3.3%。 其中来自中国的集装箱达到 88.43万TEU,同比增长1.7%。 中国依然是美国非常重要的供应来源。 但如果只看中国的数据,很容易忽略另外一件事。 同一个月,美国从: 越南进口环比增长5.2% 泰国增长10.4% 印尼增长19.5% 中国则增长1.3%。 因此,中国占美国集装箱进口的比例, 从7月的34.8%下降到8月的34.0%。 这组数字最值得关注的地方, 其他供应来源正在增长得更快。
美国正在做的,不是“二选一”这也是很多人容易误解的地方。 看到越南、泰国、印尼对美国出口增加,就很容易理解成: 中国订单 → 东南亚订单 但现实中的供应链,往往没有这么简单。
一件商品完全可能是: 中国生产零部件
↓
越南完成部分加工或组装
↓
进入美国市场 也可能是: 中国供应商 + 东南亚工厂 + 美国仓储 + 本地销售 甚至同一家美国企业,会同时保留中国、越南、泰国等多个供应商。 所以现在发生的事情,更像是: 美国正在增加供应链的“备选项”。 而不是简单地把中国从供应链里拿掉。
一个很有意思的变化正在发生越南就是一个很典型的例子。 2026年前8个月,越南进出口总额达到 7701.4亿美元, 同比增长28.7%。美国是越南最大的出口市场。 但与此同时,中国仍然是越南最大的进口来源国。 这意味着什么? 越南向美国卖得越来越多。 同时,越南又从中国买进大量商品、原材料、设备和中间产品。 所以你很难简单地说: “越南正在取代中国。” 更准确的描述可能是: 中国和东南亚正在形成新的供应链分工。 中国拥有完整的制造业体系和大量上游供应链。 东南亚则正在承接更多生产、加工和出口环节。 美国依然是重要的终端消费市场。 三个地方之间的关系,正在变得更加复杂。
这可能是未来几年最值得关注的变化过去很多企业考虑供应链,想的是: 哪里生产最便宜? 但现在,越来越多企业考虑的是: 如果这里出了问题,我还有没有第二个选择? 关税变化怎么办? 物流价格上涨怎么办? 某个国家产能不够怎么办? 某条航线出现问题怎么办? 如果一个市场突然发生变化,订单能不能快速转移? 于是,“供应链安全”开始变成一个商业问题, 而不只是大企业的战略问题。
中国企业也在改变这几年,我们看到越来越多中国企业去越南、 泰国、马来西亚、印尼布局。 但这里面并不都是简单的“搬走”。 很多企业做的是: 中国供应链继续保留,海外增加一个节点。 中国生产核心产品。 东南亚做部分加工。 海外设仓。 当地销售。 再根据不同市场的成本、政策和需求进行调整。 这其实比彻底搬走更灵活。 因为真正成熟的供应链,很少会把所有东西押在一个地方。
所以美国依然在大量进口中国商品。但与此同时,美国也在不断增加其他供应来源。 所以未来更可能出现的情况不是: 中国 → 东南亚 而是: 中国 + 东南亚 + 其他供应链节点 → 美国市场 这对中国企业来说,可能比“订单是不是搬走了”更值得关注。 因为全球供应链正在发生的变化,很可能不是一次简单的迁移。 而是一次重新分配。 过去大家寻找的是一个最低成本的生产地。 现在企业越来越在意的,是: 成本、效率、市场和风险之间,能不能找到一个更灵活的组合。 美国没有停止买中国货。 但正在减少对单一供应来源的依赖。 而这,可能才是这轮全球供应链变化真正值得关注的地方。
数据来源
| 


 52
 3